

Inwestycje w branded residences – czy dopłata za międzynarodową markę hotelową realnie podnosi stopę zwrotu
Inwestycje w branded residences – czy dopłata za międzynarodową markę hotelową realnie podnosi stopę zwrotu
Rynek luksusowych nieruchomości w Polsce i Europie przechodzi dynamiczną ewolucję, a tradycyjne condohotele coraz częściej ustępują miejsca projektom sygnowanym przez globalne sieci. Inwestycje w branded residences kuszą prestiżem, bezkompromisowym standardem wykończenia oraz obietnicą stabilnych zysków. Kluczowe pytanie brzmi jednak, czy dodatkowa premia cenowa płacona deweloperowi za obecność międzynarodowej marki hotelowej faktycznie przekłada się na wyższą stopę zwrotu z kapitału.
Przez lata polski rynek condohoteli opierał się na lokalnych markach lub obiektach całkowicie niezależnych, prowadzonych przez wyspecjalizowanych operatorów krajowych. Wzrost zamożności społeczeństwa oraz rosnące wymagania inwestorów instytucjonalnych i prywatnych sprawiły, że globalne sieci hotelowe – takie jak Marriott International, Accor, Hilton czy Radisson Hotel Group – zaczęły odważniej firmować swoimi brandami kompleksy apartamentowe. Czy branded residences to chwilowa moda, czy raczej przemyślana strategia maksymalizacji dochodu z wynajmu?
Czym są branded residences i skąd wynika premia cenowa
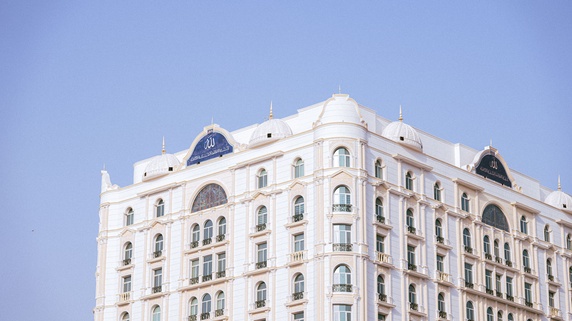
Choć koncepcja branded residences narodziła się w Stanach Zjednoczonych niemal sto lat temu, to w ostatnich latach przeżywa prawdziwy renesans na całym świecie, w tym w kluczowych metropoliach i kurortach Europy Środkowej. W najbardziej klasycznym ujęciu jest to połączenie prywatnej własności lokalu mieszkalnego lub apartamentu inwestycyjnego z obsługą, standardem technicznym oraz renomą międzynarodowej marki hotelowej. Inwestor kupuje odrębny lokal w aparthotelu, zyskując dostęp do pełnej infrastruktury pięciogwiazdkowego hotelu: strefy wellness, concierge, room service oraz autorskich restauracji.
W segmencie branded residences premia cenowa, jaką trzeba zapłacić na etapie zakupu, waha się zazwyczaj w przedziale od 20% do nawet 40% w porównaniu z porównywalnymi nieruchomościami bez markowego szyldu. Wynika ona z kilku czynników. Przede wszystkim deweloper musi ponieść koszty licencyjne, rygorystyczne opłaty audytowe oraz spełnić wyśrubowane wytyczne projektowe (tzw. brand standards), które dotyczą akustyki, systemów HVAC, a także jakości materiałów wykończeniowych. Dla inwestora oznacza to wyższy próg wejścia, ale jednocześnie gwarancję, że sektor branded residences przyciąga kapitał zorientowany na produkt z najwyższej półki.
Międzynarodowa marka hotelowa a obłożenie i stawki adr w condohotelu
Głównym argumentem przemawiającym za wyborem obiektu z logo światowej sieci jest dostęp do globalnego ekosystemu dystrybucji. Niezależny condohotel musi mozolnie budować swoją widoczność poprzez portale OTA (takie jak Booking.com czy Expedia), płacąc przy tym wysokie prowizje pośrednikom. W przeciwieństwie do nich, inwestycje w branded residences korzystają z potężnych, globalnych systemów rezerwacyjnych (GDS) oraz baz programów lojalnościowych, skupiających dziesiątki milionów aktywnych podróżnych z całego świata.
Dla obiektów branded residences wskaźnik ADR (Average Daily Rate – średnia stawka za dobę) jest zazwyczaj zauważalnie wyższy niż w konkurencyjnych, lokalnych aparthotelach. Goście biznesowi oraz zamożni turyści zagraniczni chętniej płacą więcej za markę, którą znają i której ufają, ponieważ gwarantuje ona powtarzalną jakość snu, czystości i obsługi. Co więcej, inwestycje w branded residences wykazują znacznie stabilniejsze obłożenie (RevPAR) poza sezonem turystycznym, korzystając z międzynarodowego segmentu MICE (konferencje i wyjazdy integracyjne), co bezpośrednio stabilizuje przychody inwestora z puli wynajmu.
Koszty licencyjne i operacyjne – ciemna strona luksusowego brandu
Wyższe przychody ze sprzedaży noclegów nie zawsze oznaczają jednak automatycznie spektakularnego wzrostu stopy zwrotu netto. Analizując branded residences, nie sposób pominąć struktury kosztów operacyjnych, która jest o wiele bardziej rozbudowana niż w standardowych condohotelach. Globalna sieć nie użycza swojego wizerunku za darmo – pobiera opłaty licencyjne (Royalty Fees), opłaty marketingowe za udział w programach lojalnościowych oraz prowizje od każdej rezerwacji dokonanej przez wewnętrzny system.
Dodatkowo zarządzanie branded residences wiąże się z koniecznością utrzymywania kosztownego funduszu odtworzeniowego (FF&E Reserve), który nierzadko pochłania 4-5% przychodów brutto każdego roku. Międzynarodowy operator co kilka lat przeprowadza rygorystyczne audyty i wymusza odświeżenie wnętrz według nowych standardów korporacyjnych. Jeśli koszty te zostaną w całości przeniesione na właścicieli lokali, wówczas marża operacyjna netto może stopnieć, sprawiając, że realna stopa zwrotu (yield) zrówna się z wynikiem dobrze zarządzanego, niezależnego aparthotelu, w który zainwestowano znacznie mniejszą kwotę początkową.
Wpływ marki na płynność i wartość rezydualną nieruchomości
Ocenie rentowności nie powinien podlegać wyłącznie bieżący cash flow z najmu. W dłuższym horyzoncie czasowym inwestycje w branded residences oferują bowiem unikalną korzyść w postaci zachowania wartości kapitału oraz podwyższonej płynności na rynku wtórnym. Nieruchomości z segmentu premium sygnowane przez renomowane marki znacznie wolniej tracą na wartości w okresach spowolnienia gospodarczego i szybciej zyskują na wycenie w fazie hossy.
Nieruchomości typu branded residences znacznie szybciej znajdują nabywców na rynku międzynarodowym. Inwestor z Londynu, Dubaju czy Zurychu znacznie chętniej nabędzie apartament w Warszawie, Trójmieście czy Krakowie, jeśli na fasadzie budynku widnieje rozpoznawalny brand, niż gdyby miał analizować wiarygodność niszowego, lokalnego operatora. Z tego względu zakup apartamentu w formule branded residences należy traktować nie tylko jako maszynkę do generowania bieżącej dywidendy, ale przede wszystkim jako aktywo typu „trophy asset”, które oferuje ponadprzeciętny potencjał wzrostu wartości rezydualnej w ujęciu 10- czy 15-letnim.
Kiedy inwestycje w branded residences są najbardziej opłacalne – analiza stopy zwrotu
Podsumowując bilans zysków i strat, premia za markę hotelową nie gwarantuje automatycznie dwucyfrowej stopy zwrotu w ujęciu rocznym. Wręcz przeciwnie – wysoka cena za metr kwadratowy w momencie zakupu sprawia, że stopa kapitalizacji netto (Cap Rate) w pierwszych latach operacyjnych branded residences bywa niższa o 0,5-1,5 punktu procentowego niż w przypadku agresywnie wycenionych condohoteli bez brandu. Gdzie zatem tkwi realna przewaga?
Decydując się na inwestycje w branded residences, inwestor płaci za redukcję ryzyka rynkowego, wyższą odporność na kryzysy turystyczne oraz instytucjonalny nadzór nad stanem technicznym obiektu. Tego typu projekty są najbardziej opłacalne w miastach o silnym profilu biznesowym oraz w prestiżowych lokalizacjach resortowych, gdzie klient docelowy jest całkowicie niewrażliwy na cenę za dobę hotelową. Jeśli celem inwestycji jest bezpieczna alokacja kapitału o wysokiej płynności, połączona z przewidywalnym dochodem pasywnym i prestiżem, dopłata za globalną markę hotelową okazuje się w pełni uzasadnionym wydatkiem inwestycyjnym.
Zapraszamy do zapoznania się z ofertą apartamentów inwestycyjnych:


